Kamis, 11 Mei 2017

Komunikasi dengan menggunakan bahasa formal dan bahasa informal

Komunikasi yaitu suatu proses dimana seseorang atau beberapa orang, kelompok, organisasi, dan masyarakat menciptakan, dan menggunakan informasi agar terhubung dengan lingkungan dan orang lain. Dalam kehidupan sehari-hari, semua orang pasti melakukannya. Dalam kehidupan bersosial atau melakukan sosialisasi yaitu melalui komuikasi antar individu maupun kelompok. Komunikasi itu sendiri pun dibagi menjadi dua bagian yaitu berkomunkasi secara formal dan tidak informal. Dalam penggunaan komunikasi tersebut bisa kita sesuaikan dalam kondisi apa dan dengan siapa kita berkomunikasi.

(FORMAL)

Mahasiswa harus memiliki rasa sopan dan santun dalam etika berkomunikasi kepada dosen. Mahasiswa tidak serta merta langsung mendatangi dosen yang bersangkutan untuk meminta jam pengganti. Maka hal pertama yang harus kita lakukan yaitu melaporkan kepada Sekertaris Dosen untuk mempertanyakannya. “Permisi Bu, apakah mata kuliah kewirausahaan dapat diganti atau dimajukan jam perkuliahannya?” tanya mahasiswa tersebut. Staff yang berada di dalam ruangan sekertaris dosen pun awalnya memberitahu ketentuan-ketentuan jika ingin mengganti jam kuliah tersebut. “Kalau ingin mengganti jam mata kuliah tertentu harus ada kesepakatan dari dosen yang bersangkutan” kata staff sekdos tersebut.“Sudah ada kesepakatan bu, dan juga kami sudah mengkonfirmasi kepada dosen kami untuk mata kuliahnya dimajukan” jawab salah satu mahasiswa. Jika sudah ada konfirmasi antara dosen dengan mahasiswa maka kita sebagai mahasiswa sudah dapat meminta ruangan yang dapat kami pakai untuk perkuliahan tersebut. “Memangnya kenapa kalian ingin mengganti jam mata kuliah?” tanya staff sekdos, lalu salah satu dari kami pun menjawab “Karena dosen dari mata kuliah yang sebelumnya berhalangan hadir bu, maka dari itu kami ingin memajukan jam mata kuliah tersebut.” Jika ketentuan-ketentuan dalam pergantian jam sudah ada barulah kita mendapatkan hasil informasi dimana ruangan yang dapat digunakan sebagai ruang kelasnya. “Baiklah, kalian bisa menggunakan ruangan di kelas E244 sebagai kelas pengganti kalian” kata staff sekdos. Lalu setelah itu kita dapat meninggalkan ruangan sekdos, “Terimakasih ya bu atas informasi kelas yang bisa kita gunakan.”  kata mahasiswa. “ Baik, sama sama” jawab staff sekdos. Dan barulah kita dapat menginformasikan kepada mahasiswa dan dosen yang bersangkutan dimana ruangan yang dapat kita gunakan.

(INFORMAL)

Pada saat jam istirahat perkuliahan ada temanku yang bertanya, “Lu mau kemana nanti pas istirahat?” tanya Yunik. Lalu sambil aku merapihkan buku-buku, aku pun menjawab “Gue juga bingung ini mau kemana?.” Aku pun menjawabnya dengan ekspresi kebingungan. “ Yaudah, mendingan lu ikut gue makan aja di kantin.” Tanya Yunik. “Emangnya nggak apa-apa kalo gue ikut makan bareng sama lu?”. Dengan rasa canggung akupun bertanya seperti itu terlebih dahulu. “Enggak apa-apa kok, yaudah ayo kita ke kantin sama gue sekarang aja fat?” dia mengajak aku dengan terburu-buru ingin makan karena jam istirahat sudah waktunya. “ Yaudah ayok ke kantin sekarang, soalnya gua juga udah laper.” jawabku sambil aku menenteng tas.

Berikut adalah contoh dari komunikasi secara formal dan informal yang dipaparkan. Dapat dibedakan berkomunikasi secara formal dan informal dengan bahasa-bahasa yg digunakan. Jika komunikasi secara formal kita menggunakan bahasa yang lebih baku, sebaliknya untuk komunikasi secara informal kita dapat menggunakan bahasa yang kita gunakan dalam sehari-hari dan kosa kata yang kita gunakan pun tidak harus baku.

Etika dalam beriklan


Produk Provider AXIS


      AXIS Telekom adalah sebuah produk layanan komunikasi dari XL Axiata, anak perusahaan dari Axiata. AXIS Telekom merupakan operator seluler 2G, 3G, dan 4G dengan pertumbuhan tercepat di Indonesia, melayani lebih dari 15 juta pelanggan telepon selular.

       AXIS pada saat ini ditandai dengan peluncuran program gaya hidup “Iritology” yakni penawaran layanan Ngobrol Irit, Ngenet Irit, Awet Irit, Axis Hura-Hura. Kini, merek layanan yang identik dengan ungu itu menawarkan gaya hidup baru dalam menggunakan layanan telekomunikasi melalui penyediaan layanan yang simpel, terutama untuk sekedar menelpon, SMS, dan data/internet sesuai kebutuhan dengan tarif irit.

        AXIS juga konsisten memberikan fasilitas nelpon (voices), SMS dan data (internet) yang relatif IRIT untuk semua kalangan masyarakat di seluruh wilayah di Indonesia. Dengan jaringan yang luas, pelanggan di seluruh Indonesia akan dimanjakan dengan berbagai paket IRIT dan promo dari AXIS yang bisa ditemukan disetiap minggunya.

        Saya sebagai konsumen provider AXIS sangat puas dalam pemakaian dari kartu provider ini, karena menurut saya sebagai pelanggan AXIS merasa dalam pemakaian provider ini banyak keuntungan yang bisa saya dapatkan. Selain banyak promo yang ditawarkan oleh produk AXIS ini, menurut saya provider ini sangat terjangkau dikalangan masyarakat terutama bagi mahasiswa atau pelajar. Karena selain jaringan AXIS sekarang sudah banyak meluas di wilayah di Indonesia, provider ini selalu menawarkan fasilitas-fasilitas inovasi baru dari layanannya tersebut.


        AXIS pada umumnya memang sama seperti provider perdana lainnya, namun yang menurut saya yang membuat berbeda yaitu AXIS memang selalu memprioritaskan kepuasan konsumen. Walaupun harganya yang terbilang sangat terjangkau, namun jaringan provider AXIS ini tidak kalah cepat dengan yang lainnya dalam mengakses data internet. Selain itu juga, dalam melakukan periklanan yang mereka sajikan sangat menarik dengan berbagai macam informasi yang mereka berikan. Karena dalam layanan provider AXIS memiliki semboyan “Iritology” dan memang itu sesuai dengan semboyan mereka, tidak heran jika konsumen provider AXIS banyak dikalangan masyarakat dan juga merasa puas dengan layanan dan juga fasilitas-fasilitas yang mereka berikan sehingga banyak dari kalangan masyarakat yang ingin berlangganan kartu AXIS.

Rabu, 12 April 2017

Tulisan 1_Etika Bisnis

KASUS PHISHING BANK DI INDONESIA

KASUS BCA
Dunia perbankan nasional pernah digegerkan dengan kasus phishing pada tahun 2001. Seseorang berinisial SH membeli domain ‘plesetan’ yang mirip dengan domain resmi BCA http://www.klikbca.com/ seperti kilkbca.comclikbca.comklickbca.com dan klikbac.com.
Banyak korban terjebak situs gadungan buatan SH ini. Sekilas, situs buatannya memiliki tampilan yang sama dan terlihat seperti asli.  Hanya saja, korban memasukkan User ID dan PIN ke dalam database milik SH dan bukan login ke akun BCA mereka. Ia pun dapat dengan leluasa mengakses akun korban berbekal informasi akun ini.
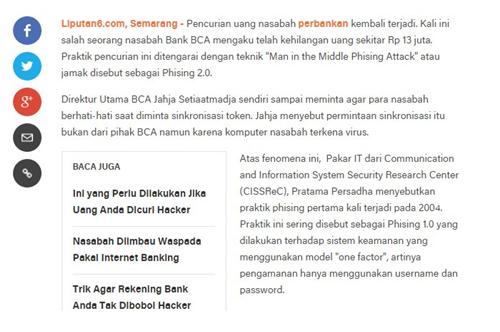
Hingga belasan tahun setelahnya, kasus serupa masih saja terjadi di Indonesia. Kami menemukan cuplikan berita yang diliput oleh situs berita Liputan 6 belum lama ini.
Mengenal Berbagai Jenis Cybercrime dan Contoh Kasus di Indonesia – Phishing
Anda dapat melihat bahwa kini para pelaku phishing menggunakan metode yang lebih canggih. Selain menggunakan “fake login” yang hanya mengandalkan username dan password, pelaku menggunakan metode lain bernama  sinkronisasi akun. Nasabah diminta memasukkan nomer token asli di pop-up yang telah disiapkan agar si pelaku dapat mengambil saldo korban dengan leluasa.
Kasus ini dilaporkan setelah terdapat pengguna bank BCA yang mengaku kehilangan dana sebesar Rp 13 juta.

KASUS MANDIRI
Salah satu contoh kasus phising di Indonesia dialami oleh pelanggan/pengguna situs internet banking milik Bank Mandiri yaitu melalui email yang disitu diharuskan kepada nasabah untuk men-update account pribadinya, dan apabila tidak diupdate maka akan diblock account milik nasabah tersebut.
Disitu nasabah diarahkan untuk masuk ke link alamat resmi milik Bank Mandiri yaitu http://www.bankmandiri.co.id, tetapi pada saat link tersebut diklik bukan masuk ke alamat resmi milik Bank Mandiri melainkan dibelokkan ke alamat palsu milik phiser.
Akibatnya banyak pengguna internet banking Bank Mandiri memasukkan username, password dan nomor pin kedalam situs yang bukan seharusnya.
Anda pasti tahu apa yang terjadi berikutnya, yaitu pemilik situs palsu dengan leluasa menggunakan identitas korban untuk masuk ke situs Bank Mandiri yang sebenarnya / asli dan mentransfer seluruh uang korban ke rekening miliknya. Kunci utama keberhasilan kejadian ini adalah tampilan situs asli dan yang palsu persis sama, sehingga korban tidak akan sadar sama sekali.

Tugas 2_Etika Bisnis

Pengalaman Belanja Online di Adorable Projects.
Saya ingin berbagi pengalaman saya dalam berbelanja online atau lebih sering kita dengar dengan online shop. Pada tanggal 1 Maret 2017 saya pernah melihat-lihat online shop via instagram lebih tepatnya di sebuah akun instagram Adorable Projects dimana yang saya lihat dari foto-foto produk yang mereka post teruntuk barang-barang wanita, seperti tas, sepatu, baju, hingga dompet wanita. Setelah saya tertarik pada produk atau barang yang saya lihat-lihat lalu saya melihat ada kontak person yang dapat saya hubungi sebagai admin dari Adorable Projects tersebut.
Pada hari yang sama setelah saya melihat barang tersebut pada gambar akun instagram tersebut, saya langsung menanyakan produk tersebut via chat line yang mereka cantumkan di akun insagram mereka. Saat saya menanyakan produk yang saya inginkan ternyata admin dari online shop tersebut memberitahu bahwa warna dari yang saya inginkan tidak tersedia size untuk saya.
Awalnya saya tidak jadi untuk memesan produk dari online shop tersebut, namun admin dari online shop tersebut menawarkan saya produk terbaru yang mereka produksi dan ternyata ada produk terbaru dari mereka yang menarik minat saya. Admin dari online shop tersebut menanggapi customernya secara baik dan sabar. Akhirnya setelah saya sudah memilih produk tersebut dan adminnya sudah memberitahu segala detail dari produk yang akan saya order. 
Dan saya pun akhirnya order barang tersebut, lalu admin tersebut menanyakan kembali apakah saya fix untuk mengorder barang tersebut. Setelah sudah ada kesepakatan orderan barang lalu admin menginstruksikan customer untuk mengisi data yang mereka perlukan. Setelah itu mereka memberi totalan harga barang tersebut dengan menyertakan nomor rekening yang mereka miliki. Lalu admin memberitahu agar foto bukti transferannya.
Setelah satu hari pemesanan, admin memberitahu nomor resi. Dalam jangka waktu 2-3 hari barang yang saya order datang dengan pengiriman via JNE Regular dengan pengiriman dari wilayah Bandung. Setelah orderan datang saya memberitahukan kepada admin online shop tersebut dan mereka pun menanyakan apakah ada keluhan atau meminta kritik saran kita sebagai customer agar online shop mereka lebih maju lagi.
Analisis hak-hak konsumenpada cerita tersebut:
1.       Hak Keamanan
Adorable Projects, termasuk online shop yang memiliki reputasi baik dari customernya karena banyak testimoni dari customer mereka dengan respon yang positif. Sehingga membuat calon costumer tidak ragu serta percaya untuk berbelanja secara online di Adorable Projects.

2.       Hak Informasi
Pada saat pemesanan produk tersebut saya banyak bertanya tentang produk tersebut, sehingga saya mengetahui detail barang yang saya order. Admin online shop tersebut juga ramah dan sabar dalam menginformasikan produk tersebut. Sehingga pertanyaan tentang produk yang saya order dapat terpenuhi dan memberikan kepuasan kepada konsumennya.


Rabu, 15 Maret 2017

Kode Etik Keperawatan

NAMA  : FATMA INDRIYANASARI
NPM      : 14214050
KELAS    : 3EA03

KODE ETIK KEPERAWATAN
                PERSATUAN Perawat Nasional Indonesia (PPNI) menyadari bahwa perawat Indonesia yang berjiwa pancasila dan UUD 1945 merasa terpanggil untuk menunaikan kewajiban dalam bidang keperawatan dengan penuh tanggung jawab, berpedoman kepada dasar-dasar seperti :
Perawat dan Klien
1.       Perawat dalam memberikan pelayanan keperawatan menghargai harkat dan martabat manusia, keunikan klien, dan tidak terpengaruh oleh pertimbangan kebangsaan, kesukuan, warna kulit, umur, jenis kelamin, aliran politik, dan agama yang dianut serta kedudukan sosial.
2.       Perawat dalam memberikan pelayanan keperawatan senantiasa memelihara suasana lingkungan yang menghormati nilai-nilai budaya, adat istiadat dan kelangsungan hidup beragama dari klien.
3.       Tanggung jawab utama perawat adalah kepada mereka yang membutuhkan asuhan keperawatan.
4.       Perawat wajib merahasiakan segala sesuatu yang diketahui sehubungan tugas dengan tugas yang dipercayakan kepadanya kecuali jika diperlukan oleh berwenang sesuai dengan ketentuan hukum yang berlaku.
Perawat dan Praktik
1.       Perawat memelihara dan meningkatkan kompetisi dibidang keperawatan melalui belajar terus menerus
2.       Perawat senantiasa memelihara mutu pelayanan keperawatan yang tinggi disertai kejujuran profesional yang menerapkan pengetahuan serta keterampilan keperawatan sesuai dengan kebutuhan klien
3.       Perawat dalam membuat keputusan didasarkan pada informasi yang akurat dan mempertimbangkan kemampuan serta kualifikasi seseorang bila melakukan konsultasi, menerima delegasi dan memberikan delegasi kepada orang lain
4.       Perawat senantiasa menjunjung tinggi nama baik profesi keperawatan dengan selalu menunjukkan perilaku profesional
Perawat dan Masyarakat
1.       Perawat mengemban tanggung jawab bersama masyarakat untuk memprakarsai dan mendukung berbagai kegiatan dalam memenuhi kebutuhan dan kesehatan masyarakat

Perawat dan Teman Sejawat
1.       Perawat senantiasa memelihara hubungan baik dengan sesama perawat maupun dengan tenaga kesehatan lainnya, dan dalam memelihara keserasian suasana lingkungan kerja maupun dalam mencapai tujuan pelayanan kesehatan secara menyeluruh
2.       Perawat bertindak melindungi klien dari tenaga kesehatan yang memberikan pelayanan kesehatan secara tidak kompeten, tidak etis dan ilegal
Perawat dan Profesi
1.       Perawat mempunyai peran utama dalam menentukan standar pendidikan dan pelayanan keperawatan serta menerapkannya dalam kegiatan pelayanan dan pendidikan keperawatan
2.       Perawat berperan aktif dalam berbagai kegiatan pengembangan profesi keperawatan
3.       Perawat berpartisipasi aktif dalam upaya profesi untuk membangun dan memlihara kondisi kerja yang kondusif demi terwujudnya asuhan keperawatan yang bermutu tinggi


Sumber : http://www.inna-ppni.or.id/index.php/kode-etik

Kamis, 27 Oktober 2016

TUGAS 2 EKONOMI KOPERASI


NAMA       : FATMA INDRIYANASARI
NPM           : 14214050
KELAS       : 3EA03


Permodalan Koperasi

Koperasi mempunyai prinsip member based oriented activity, sehingga pembentukan modal sendiri tergantung pada besarnya simpanan-simpanan para anggotanya dan jumlah anggota koperasi tersebut.
Menurut UU No 25/1992 Modal koperasi terdiri atas:
1. Modal Sendiri, Modal yang menanggung resiko (equity). Modal ini diperoleh dari beberapa simpanan, yaitu:
a. Simpanan Pokok
Simpanan pokok adalah sejumlah uang yang wajib disetorkan ke dalam kas koperasi oleh para pendiri atau anggota koperasi pada saat masuk menjadi anggota. Simpanan pokok tidak dapat ditarik kembali oleh anggota koperasi tersebut selama yang bersangkutan masih tercatat menjadi anggota koperasi.
b. Simpanan Wajib
Konsekwensi dari simpanan ini adalah harus dilakukan oleh semua anggota koperasi yang dapat disesuaikan besar kecilnya dengan tujuan usaha koperasi dan kebutuhan dana yang hendak dikumpulkan, arena itu akumulasi simpanan wajib para anggota harus diarahkan mencapai jumlah tertentu agar dapat menunjang kebutuhan dana yang akan digunakan menjalankan usaha koperasi.
c. Dana Cadangan
Dana cadangan ialah sejumlah uang yang diperoleh dari sebagian hasil usaha yang tidak dibagikan kepad anggoya; tujuannya adalah untuk memupuk modal sendiri yang dapat digunakan sewaktu-waktu apabila koperasi membutuhkan dana secara mendadak atau menutup kerugian dalam usaha.

Distribusi Cadangan Koperasi
Cadangan menurut UU No. 25/1992, adalah sejumlah uang yang diperoleh dari penyisihan sisa hasil usaha yang dimasukkan untuk memupuk modal sendiri dan untuk menutup kerugian koperasi bila diperlukan. Sesuai Anggaran Dasar yang menunjuk pada UU No. 12/1967 menentukan bahwa25 % dari SHU yang diperoleh dari usaha anggota disisihkan untuk Cadangan , sedangkan SHU yang berasal bukan dari usaha anggota sebesar 60 % disisihkan untuk Cadangan. Banyak sekali manfaat distribusi cadangan, seperti contoh di bawah ini:
1.  Memenuhi kewajiban tertentu
2.  Meningkatkan jumlah operating capital koperasi
3.  Sebagai jaminan untuk kemungkinan kemungkinan rugi di kemudian hari
4. Perluasan usaha
d. Hibah
Hibah adalah bantuan, sumbangan atau pemberian cuma-cuma yang tida mengharapkan pengembalian atau pembalasan dalam bentuk apapun. Siapa pun dapat memberikan hibah kepada koperasi dalam bentuk apapun sepanjang memiliki pengertian seperti itu; untuk menghindarkan koperasi menjadi tergantung dengan pemberi hibah sehingga dapat mengganggu prinsip-prisnsip dan asas koperasi.
2. Modal Pinjaman, yaitu modal yang berasal dari anggotanya sendiri atau dari koperasi lain atau dari lembaga-lembaga keuangan/bank.

a.  Pinjaman dari Anggota
Pinjaman yang diperoleh dari anggota koperasi dapat disamakan dengan simpanan sukarela anggota. Kalau dalam simpanan sukarela, maka besar kecil dari nilai yang disimpan tergantung dari kerelaan anggota. sebaliknya dalam pinjaman, koperasi meminjam senilai uang atau yang dapat dinilai dengan uang yang berasal dari anggota.
b. Pinjaman dari Koperasi Lain
Pada dasarnya diawali dengan adanya kerja sama yang dibuat oleh sesama badan usaha koperasi untuk saling membantu dalam bidang kebutuhan modal. Bentuk dan lingkup kerja sama yang dibuat bisa dalam lingkup yang luas atau dalam lingkup yang sempit; tergantung dari kebutuhan modal yang diperlukan.
c. Pinjaman dari Lembaga Keuangan
Pinjaman komersial dari lembaga keuangan untuk badan usaha koperasi mendapat prioritas dalam persyaratan. Prioritas tersebut diberikan kepada koperasi sebetulnya merupakan komitmen pemerintah dari negara-negara yang bersangkutan untuk mengangkat kemampuan ekonomi rakyat khususnya usaha koperasi.
d. Obligasi dan Surat Utang
Untuk menambah modal koperasi juga dapat menjual obligasi atau surat utang kepada masyarakat investor untuk mencari dana segar dari masyarakat umum diluar anggota koperasi. Mengenai persyaratan untuk menjual obligasi dan surat
e.  Sumber Keuangan Lain
Semua sumber keuangan, kecuali sumber keuangan yang berasal dari dana yang tidak sah dapat dijadikan tempat untuk meminjam modal
3. Modal Penyertaan
Modal penyertaan yaitu modal yang bersumber dari pemerintah atau dari masyarakat dalam bentuk investasi, terutama dalam hubungan ini diatur bahwa para pemilik modal penyertaan tidak mempunyai kekuasaan dalam rapat anggota dan dalam menentukan kebijakan koperasi secara keseluruhan, namun pemilik modal dapat diikutkan dalam pengelolaan dan pengawasan usaha investasi sesuai perjanjian.

Contoh Kasus Permodalan Koperasi
Kredit yang berasal dari bank, himpunan anggota dan masyarakat harus dikelolah secara baik dan terpercaya, maka pemberian kredit kepada pihak yang memerlukan harus pula memenuhi beberapa kriteria yang lazim digunakan dunia perbankan, yaitu 4P (Personality, purpose, prospect, dan payment). Selain formula 4P ada pula yang biasa digunakan dunia bank dalam menilai calaon peminjam, yaitu 5C (character, capacity, capital, collateral, condition). Dengan adanya penelitian dan evaluasi yang ketat yang dilakukan dana perbankan terhadap calon-calon peminjam dana, maka koperasi wajib berusaha untuk memenuhi persyaratan-persyaratan tersebut dan selalu mengadakan pendekatan dengan pihak bank bersangkutan.
Koperasi Sembilan Sejati ( SS ) yang berada di kota Semarang mengalami kerugian. Ketua I Koperasi SS Hendrawan ditetapkan sebagai tersangka dalam kasus ini, selain itu para pengurus juga diduga pernah mengucurkan pinjaman tanpa prosedur yang jelas senilai milyaran rupiah. Hendrawan diduga memberikan pinjaman kepada seorang pengusaha bernama Wijaya di luar prosedur. Akibat perbuatan tersebut, koperasi yang memiliki kantor di Semarang, Juwana, dan Solo itu rugi Rp 55 miliar. Baik Hendrawan maupun Wijaya yang dijerat dengan Pasal 374 KUHP tentang Penggelapan saat ini berstatus sebagai tanahan Polda Jateng. Sejak berdiri tiga tahun silam koperasi Sembilan Sejati telah menghimpun dana sebesar Rp. 200 Milyar.
Pengurus Koperasi Sembilan Sejati tidak dapat begitu saja melepaskan diri dari tanggung jawab atas kerugian koperasi tersebut. Seorang praktisi hukum, A Dani Sriyanto SH menerima laporan dari para deposan yang mengkhawatirkan, jika penanganan kasus tersebut tidak dikembangkan, nasabah tak dapat mengajukan tuntutan pada pengurus koperasi berkaitan dengan pengembalian dana. Jika penyidikan dikembangkan dari delik penggelapan menjadi delik perbankan, sambung Dani, maka para pendiri dan pengurus koperasi itu dapat dimintai pertanggungjawaban. Dani menduga pendirian Koperasi SS telah menyimpang dari tujuan dan semangat atas keberadaan sebuah koperasi.

PENYELESAIAN
Menurut saya kasus ini tidak dapat dianggap sebelah mata saja, ini menyangkut dana para anggota koperasi yang telah menyimpan uang nya. Kita ketahui bahwa tujuan koperasi adalah untuk mensejahterakan para anggota, tetapi melihat dari kasus ini ketua I koperasi meminjamkan uang kepada seorang pengusaha tetapi tidak melalui prosedur yang jelas, dan akhirnya hal itu mengakibatkan kerugian yang besar pada koperasi. Sebaiknya pihak berwajib segera menyelidiki kasus ini, memeriksa para pengurus dan menyelidiki kemana saja dana para anggota itu dikucurkan. Jika terbukti ketua koperasi dan pengurus melakukan penggelapan dana maka mereka harus mendapatkan hukuman yang setimpal, misalnya dipenjara dan membayar denda. Selain itu juga harus difikirkan bagaimana mengembalikan uang para anggota yang telah hilang, karena para anggota pasti akan melaporkan hal ini dan mereka juga orang yang paling dirugikan dalam kejadian ini. Dari kejadian ini dapat disimpulkan bahwa dalam koperasi harus memiliki tujuan yang jelas, para anggota dan pengurus harus bersikap profesional, tidak boleh sembarangan meminjamkan dana kepada orang lain, karena koperasi berasaskan kekeluargaan dan tujuan utama nya mensejahterakan anggota.

http://hafidz-muslim.blogspot.co.id/2012/01/tugas-ekonomi-koperasi-kasus.html

Sabtu, 01 Oktober 2016

EKONOMI KOPERASI


TUGAS EKONOMI KOPERASI
NAMA       : FATMA INDRIYANASARI
NPM           : 14214050
KELAS      : 3EA03


Koperasi Kredit Swasti Sari adalah lembaga ekonomi usaha keuangan yang dikembangkan oleh anggota untuk meningkatkan kesejahteraan hidup keluarga dari anggota itu sendiri serta masyarakat sekitarnya. Koperasi Kredit Swasti Sari pengertiannya sebagaimana koperasi di Indonesia pada umumnya.
 Kredit berasal dari kata Credere yang artinya kepercayaan, sedangkan Swasti Sari artinya inti/kebenaran dari ilmu pengetahuan.  Jadi arti dari Kopdit Swasti Sari adalah  kebenaran ilmu pengetahuan tentang perkoperasian yang mengatur tentang pendidikan anggota, kebenaran akan sistem administrasi yang berlaku serta kebenaran akan iformasi teknologi. 
Dengan adanya kebenaran ini maka koperasi kredit Swasti Sari akan semakin dipercaya, percaya terhadap itikad baik pengelolaan administrasi yang professional serta percaya pada sistem manajemen yang terbuka (open management) dengan adanya saling percaya diharapkan koperasi dapat berkembang seirama dengan meningkatkan kesejahteraan  keluarga para anggota khususnya dan masyarakat pada umumnya.
Koperasi Kredit Swasti Sari berdiri sejak 01 Februari  1988 yang di awali dengan nama Credit Union Swasti Sari.  Pencetus adalah Sr. Caroli, CB dan dilaksanakan pertama kali oleh Sr. Antari, CB selaku ketua yayasan Swasti Sari KAK waktu itu awalnya anggota hanya terdiri dari guru dan pegawai yayayan Keuskupan Agung Kupang (YASWARI KAK) serta anggota keluarga. Kemudian dalam perjalanan tepat tahun 1997 mengalami perubahan Anggaran Dasar dengan nomor 10/PAD/KWK/24/IV/1997 tentang program koperasi dan penerimaan anggota Koperasi, dimana Koperasi   membuka diri untuk menerima anggota luar dari berbagai golongan  khususnya di wilayah Kota dan Kabupaten Kupang.   Tahun 1990 sudah menjadi anggota Daperma (Dana Perlindungan Masyarakat) serta menjadi anggota silang pinjam Daerah Pusat Koperasi kredit (Puskopdit) Bekatigade Timor.  Koperasi Kredit Swasti Sari merasa dituntut untuk meningkakan kinerjanya lewat program pengembangan anggota, peningkatan modal sekaligus meningkatkan dana cadangan lewat peningkatan  hasil usaha untuk tahun yang akan datang.Koperasi Kredit Swasti Sari  Kupang  pada posisi 31 Desember 2011 telah memiliki asset/ kekayaan sebesar Rp. 111.045.596.217, jumlah anngota sebanyak 13.020 orang, total pinjaman yang di cairkan tahun 2011 sudah sebesar Rp. 75.656.200.000 kepada 4.261 anggota. Diharapkan pertumbuhan seperti ini dapat terjadi untuk masa yang akan dating sehingga pelayanan kepada anggota lebih meningkat lagi, baik kuantitas maupun kualitas. 


A.      Visi 

Mewujudkan Koperasi Kredit “Swasti Sari”  Kupang yang tangguh, mandiri dan terpercaya.

    B.      Misi

1)     Meningkatkan jumlah simpanan dan memberikan  balas jasa simpanan
2)     Memberikan pelayanan pinjaman yang mudah, murah, dan cepat
3)     Mengembangkan rasa setia kawan dan kesadaran berkoperasi
4)     Menerapkan sistem manajemen yamg terbuka
5)     Meningkatkan kualitas sumber daya insan koperasi kredit

   C.  Motto

Koperasi kredit Swasti Sari berasaskan pada Pancasila  dan UUD RI, untuk menghayati ini  diperlukan tiga pilar, yaitu: Pendidikan, Setia Kawan (Solidaritas) dan Keswadayaan.

D. Tujuan Koperasi Kredit Swasti Sari


Tujuan utama adalah meningkatkan kesejahteraan anggota keluarganya dan kesejahteraan masyarakat umumnya melalui pemanfaatan koperasi secara maksimal.  Dengan demikian Koperasi Kredit Swasti Sari  dapat melayani pinjaman anggota secara mudah, berdaya guna dan profesional yang didukung oleh partisipasi dari semua anggota.  Nilai tambah dari Koperasi Kredit Swasti Sari yang kemungkinan tidak dimiiki oleh koperasi-koperasi lain yakni anggota akan menjadi tenang dan aman karena setiap simpanan dan pinjaman yang tercatat dalam Koperasi Kredit Swasti Sari selalu dilindungi oleh Daperma (Dana Perlindungan Masyarakat).  Manfaat Daperma yaitu apabila  ada anggota Koperasi Kredit Swasti Sari Kupang yang meninggal dunia atau di timpa kecelakaan sampai cacat total maka seluruh pinjamam akan dibayar/dilunasi oleh DAPERMA dan ahli waris dari anggota yang meninggal akan mendapat santunan sebesar simpanannnya (Simpanan dibayar dua kali lipat). Dengan demikian keluarga ( Ahli Waris) tidak menanggung warisan hutang dan pinjaman koperasi.
 

INFORMASI UMUM KOPERASI KREDIT (CREDIT UNION) SWASTI SARI

Koperasi Kredit Swasti Sari berdiri sejak 01 Februari  1988 yang di awali dengan nama Credit Union Swasti Sari.  Pencetus adalah Sr. Caroli, CB dan dilaksanakan pertama kali oleh Sr. Antari, CB selaku ketua yayasan Swasti Sari KAK waktu itu awalnya anggota hanya terdiri dari guru dan pegawai yayayan Keuskupan Agung Kupang (YASWARI KAK) serta anggota keluarga. Pelan namun pasti, baik keanggotaan maupun modal dan pengelolaan berkembang pesat.
     Anggota tersebar di wilayah Nusa Tenggara Timur dan Sekitarnya, dengan asset ± 111 Miliyar.
Sesuai Visi dan Misi koperasi Kredit Swasti Sari, kopdit Swasti Sari terbuka untuk masyarakat umum.
     Selamat Datang, Mari bergabung bersama kami keluarga besar Koperasi Kredit Swasti Sari.  Kopdit Swasti Sari siap untuk melayani anda dengan benar.
 

STRUKTUR ORGANISASI KOPERASI KREDIT (CREDIT UNION) SWASTI SARI


Bagan Struktur Organisasi Koperasi Kredit Swasti Sari Kupang

YOHANES SASONSELAN A.Md

1. BAGIAN KEUANGAN
2. BAGIAN PENGKREDITAN
3. BAGIAN DIKLAT
4. BAGIAN PEMBUKUAN
5. BAGIAN ADMINISTRASI
6. STAFF 


Kesimpulan :

Koperasi Kredit Swasti Sari bertujuan untuk menyejahterakan anggotanya itu sendiri serta masyarakat yang ada disekitarnya. Dan mengetahui tentang kebenaran ilmu pengetahuan tentang pengkoperasian yang mengatur pendidikan anggota koperasi itu sendiri serta administrasi informasi teknologi yang berlaku. Koperasi ini didirikan atas azas yang memiliki itikad saling percaya satu dengan lain anggota koperasi itu sendiri, serta koperasi itu selain menyejahterakan hidup anggotanya namun keluarganya juga. Koperasi Swasti Sari memiliki tiga pilar utama bagi fondasi koperasi itu sendiri yaitu Pendidikan, Setia Kawan, serta Keswadayaan.


Sumber:
http://kopditswastisari.blogspot.co.id/2012/06/dokumen-dan-formulir-keanggotaan.html